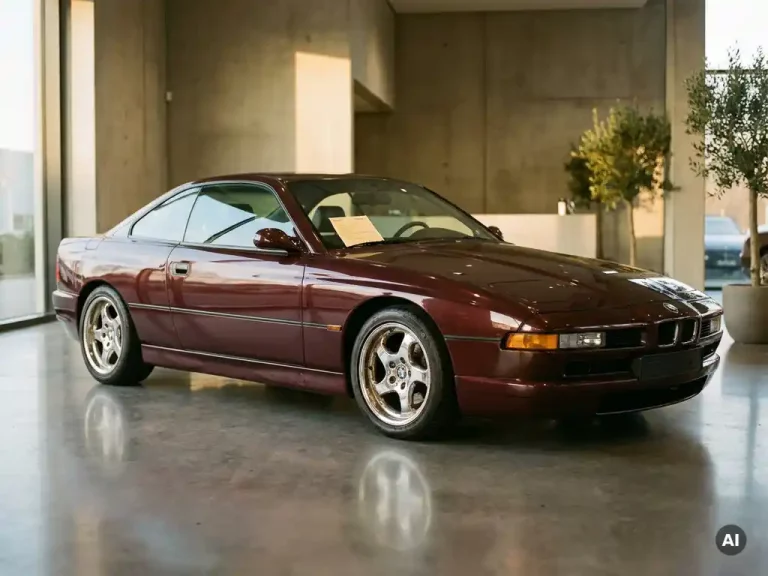
De youngtimerbelastingregeling houdt in dat auto's die ouder zijn dan 15 jaar maar jonger dan 40 jaar een bijtellingstarief van 35% over de cataloguswaarde krijgen in plaats van het standaardtarief voor nieuwere auto's. Dit maakt youngtimers fiscaal interessant voor rijders die zakelijk gebruik combineren met een klassiek of sportief voertuig. In dit artikel beantwoorden we de meest gestelde vragen over de youngtimer occasions en de bijbehorende fiscale regels.
Welke auto's komen in aanmerking voor de youngtimerregeling?
Een auto komt in aanmerking voor de youngtimerregeling wanneer het voertuig op 1 januari van het belastingjaar ouder is dan 15 jaar. De leeftijd wordt berekend op basis van de datum eerste toelating, zoals geregistreerd in het kentekenregister. Er geldt geen bovengrens voor de leeftijd binnen de youngtimerregeling zelf, maar zodra een auto 40 jaar of ouder is, valt het onder de oldtimerregeling met andere fiscale voorwaarden.
Concreet betekent dit dat in 2026 alle auto's met een datum eerste toelating van vóór 1 januari 2011 in aanmerking komen voor het youngtimerbijtellingstarief. De regeling geldt voor personenauto's die ter beschikking worden gesteld door een werkgever of die zakelijk worden gebruikt door een ondernemer. Het maakt daarbij niet uit of het gaat om een Europees merk, een Japans model of een exotische sportwagen, zolang de leeftijdsgrens wordt gehaald.
Hoe wordt de youngtimerbijtelling berekend?
De youngtimerbijtelling wordt berekend als 35% van de cataloguswaarde van het voertuig op het moment van eerste toelating in Nederland. Dat percentage wordt vervolgens opgeteld bij het belastbaar inkomen van de gebruiker, waarna de verschuldigde belasting wordt bepaald op basis van het toepasselijke inkomstenbelastingtarief. De cataloguswaarde is de nieuwprijs inclusief btw en bpm, zoals vastgesteld bij de introductie van het model.
Omdat de grondslag de oorspronkelijke cataloguswaarde is en niet de huidige marktwaarde, kan de bijtelling voor sommige youngtimers relatief hoog uitvallen als de nieuwprijs destijds hoog was. Voor sportwagens en luxe voertuigen die in waarde zijn gestegen of stabiel zijn gebleven, is het belangrijk om de cataloguswaarde vooraf te controleren. De Belastingdienst hanteert de geregistreerde cataloguswaarde en accepteert geen lagere schatting op basis van de huidige verkoopprijs.
Wat is het fiscale voordeel van een youngtimer ten opzichte van een nieuwe auto?
Het fiscale voordeel van een youngtimer ten opzichte van een nieuwe auto zit in het lagere bijtellingstarief. Nieuwe auto's kennen een bijtelling van 16% tot 22% over de cataloguswaarde, afhankelijk van de uitstoot en het type aandrijving. Voor een youngtimer geldt een vast tarief van 35%, maar omdat de cataloguswaarde van een oudere auto vaak aanzienlijk lager is dan die van een vergelijkbare nieuwe auto, kan het absolute bijtellingsbedrag toch gunstiger uitvallen.
Stel dat een nieuwe sportwagen een hoge cataloguswaarde heeft: de bijtelling over dat bedrag kan dan zelfs bij een lager percentage fors oplopen. Een youngtimer met een lagere oorspronkelijke cataloguswaarde leidt bij 35% tot een kleiner bedrag dat bij het inkomen wordt opgeteld. Het netto fiscale voordeel hangt dus af van de verhouding tussen de cataloguswaarden en de persoonlijke belastingschijf van de gebruiker. Voor auto's met een relatief lage nieuwprijs kan het voordeel groot zijn, voor voertuigen met een hoge historische cataloguswaarde is een berekening op maat verstandig.
Geldt de youngtimerregeling ook voor elektrische of hybride auto's?
Ja, de youngtimerregeling geldt in principe ook voor elektrische en hybride auto's die ouder zijn dan 15 jaar. De leeftijdseis is bepalend, niet het type aandrijving. In de praktijk zijn er echter weinig elektrische of hybride voertuigen uit de relevante periode die aan de leeftijdsgrens voldoen en tegelijkertijd fiscaal interessant zijn als youngtimer, omdat vroege elektrische modellen vaak een beperkte cataloguswaarde hadden.
Voor hybride auto's uit de vroege generaties, zoals bepaalde Japanse modellen die al meer dan 15 jaar geleden op de markt kwamen, kan de youngtimerregeling wel degelijk van toepassing zijn. Het bijtellingstarief van 35% geldt dan over de oorspronkelijke cataloguswaarde, net als bij conventionele brandstofauto's. Er gelden geen speciale uitzonderingen of kortingen op het tarief vanwege de elektrische of hybride aandrijving bij voertuigen in de youngtimercategorie.
Wanneer is een youngtimer fiscaal aantrekkelijker dan een oldtimer?
Een youngtimer is fiscaal aantrekkelijker dan een oldtimer wanneer het voertuig zakelijk wordt gebruikt en de rijder meer dan 500 kilometer per jaar privé rijdt. Oldtimers van 40 jaar en ouder kennen onder bepaalde voorwaarden een nultarief voor de bijtelling, maar dit geldt alleen als het voertuig niet meer dan 500 kilometer privé per jaar wordt gebruikt. Zodra die grens wordt overschreden, geldt een bijtelling van 35% over de dagwaarde in plaats van de cataloguswaarde.
Voor actief gebruikte voertuigen kan de youngtimerregeling voordeliger zijn, omdat de grondslag de historische cataloguswaarde is en die voor veel modellen lager ligt dan de huidige dagwaarde van een gewilde oldtimer. Populaire klassiekers zijn in waarde gestegen, waardoor de dagwaarde hoog kan zijn en de bijtelling bij overschrijding van de 500-kilometergrens navenant hoog uitvalt. Bij een youngtimer met een lage oorspronkelijke cataloguswaarde is de fiscale last in zo'n scenario beperkter.
Wat zijn veelgemaakte fouten bij het toepassen van de youngtimerregeling?
De meest voorkomende fout bij de youngtimerregeling is het verkeerd bepalen van de datum eerste toelating. Sommige rijders gaan uit van het bouwjaar of de importdatum, terwijl de Belastingdienst de officiële datum eerste toelating in het kentekenregister als uitgangspunt neemt. Een verschil van enkele maanden kan bepalend zijn voor de vraag of een voertuig al dan niet onder de regeling valt.
- Verkeerde cataloguswaarde gebruiken: De bijtelling wordt berekend over de oorspronkelijke cataloguswaarde, niet over de huidige marktwaarde of aankoopprijs. Het gebruiken van een verkeerde grondslag leidt tot een onjuiste aangifte.
- Geen rittenregistratie bijhouden: Wie claimt minder dan 500 kilometer privé te rijden om bijtelling te vermijden, moet dit kunnen aantonen met een sluitende rittenregistratie. Zonder bewijs accepteert de Belastingdienst de claim niet.
- Oldtimer en youngtimer door elkaar halen: De grens tussen beide regelingen ligt bij 40 jaar. Voertuigen in de grenszone worden soms verkeerd gecategoriseerd, met onjuiste belastingberekeningen als gevolg.
- Vergeten dat de regeling jaarlijks opnieuw beoordeeld wordt: De leeftijdsgrens wordt bepaald op 1 januari van elk belastingjaar. Een auto die dit jaar nog geen youngtimer is, kan volgend jaar wel in aanmerking komen.
Hoe registreer je privégebruik correct bij een youngtimer?
Privégebruik bij een youngtimer registreer je correct door een sluitende rittenregistratie bij te houden voor elke rit die met het voertuig wordt gemaakt. De registratie moet per rit de datum, het beginadres, het eindadres, het aantal gereden kilometers en het doel van de rit bevatten. Wanneer je aantoont dat je minder dan 500 kilometer per jaar privé rijdt, hoeft er geen bijtelling te worden toegepast.
De rittenregistratie kan digitaal worden bijgehouden via een goedgekeurde app of een systeem dat automatisch ritten registreert via gps. Papieren registraties zijn ook toegestaan, maar vereisen extra zorgvuldigheid omdat ze moeilijker achteraf te corrigeren zijn zonder dat dit opvalt bij een controle. Bewaar de rittenregistratie minimaal zeven jaar als onderdeel van de fiscale administratie.
Woon-werkverkeer telt bij de youngtimerregeling als privégebruik. Dit is een veelgemaakte vergissing: wie dagelijks met een youngtimer naar het werk rijdt, telt die kilometers mee bij de privékilometers. De 500-kilometergrens is daarmee voor regelmatige forenzen vaak snel bereikt.
Hoe Louwman Exclusive helpt bij het vinden van de juiste youngtimer
Bij Louwman Exclusive begrijpen we dat het kopen van een youngtimer meer is dan een fiscale keuze. Het gaat om een voertuig dat past bij de rijder, technisch in goede staat is en op de lange termijn plezier geeft. Daarom bieden we:
- Een zorgvuldig samengesteld aanbod van gebruikte en exclusieve voertuigen van merken als McLaren, Lamborghini, Maserati en Bentley.
- Technische expertise van fabrieksgecertificeerde specialisten die elk voertuig grondig beoordelen.
- Persoonlijke begeleiding bij het zoeken naar een specifiek model, inclusief internationale sourcing van zeldzame voertuigen.
- Transparante informatie over de staat, historie en cataloguswaarde van elk voertuig in ons aanbod.
Wil je meer weten over het aanbod of heb je een specifieke zoekopdracht? Neem dan gerust contact met ons op. We denken graag met je mee.