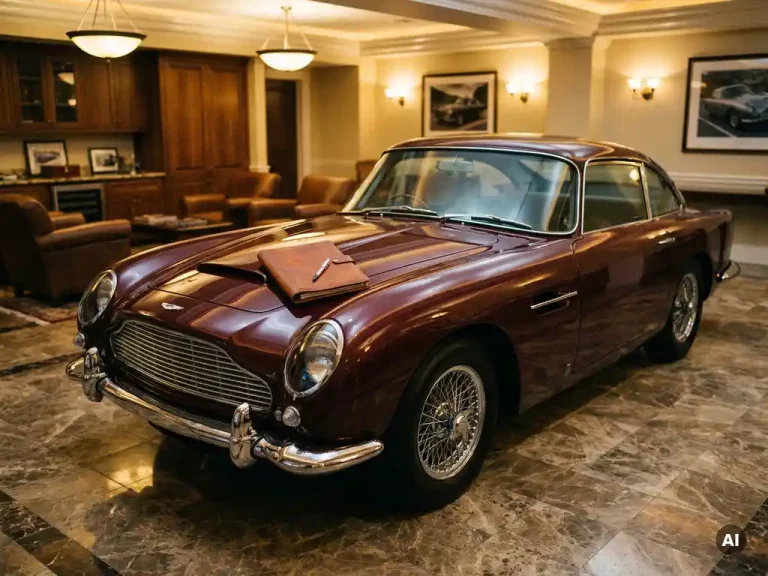
Een dure classic car financieren doe je doorgaans via een combinatie van eigen vermogen en een gespecialiseerde lening of financialleaseconstructie. Omdat klassieke voertuigen een bijzondere activaklasse vormen, wijkt de financiering ervan af van een standaard autolening. Financiers kijken anders naar waardebepaling, onderpand en risico. In dit artikel beantwoorden we de meest gestelde vragen over het financieren van classic cars en alles wat daarbij komt kijken.
Welke financieringsvormen zijn geschikt voor een classic car?
De meest geschikte financieringsvormen voor een classic car zijn een persoonlijke lening, een gespecialiseerde classic car-lening, financial lease of financiering via eigen vermogen. Standaard autoleningen van reguliere banken zijn vaak niet beschikbaar voor oldtimers, omdat klassieke voertuigen buiten de gebruikelijke afschrijvingsmodellen vallen.
Elke financieringsvorm heeft zijn eigen kenmerken:
- Persoonlijke lening: Een lening op naam zonder dat het voertuig als onderpand dient. Flexibel, maar de rente is doorgaans hoger dan bij een gedekte lening.
- Gespecialiseerde classic car-lening: Aangeboden door nichefinanciers die ervaring hebben met de waardebepaling van historische voertuigen. Het voertuig kan als onderpand dienen, wat de rente kan drukken.
- Financial lease: Bij financial lease blijft het voertuig juridisch eigendom van de financier totdat de laatste termijn is betaald. Dit is in de supercar- en classic car-wereld soms beschikbaar via gespecialiseerde partners of banken, en wordt doorgaans op maat samengesteld.
- Eigen vermogen: De meest directe route. Geen rente, geen goedkeuring vereist, maar het bindt wel liquide middelen.
Welke vorm het best past, hangt af van de waarde van het voertuig, de financiële situatie van de koper en de beschikbaarheid van gespecialiseerde aanbieders in Nederland.
Hoeveel eigen vermogen heb je nodig om een classic car te financieren?
Bij de financiering van een classic car verwachten de meeste gespecialiseerde financiers een eigen inbreng van minimaal twintig tot veertig procent van de aankoopwaarde. Hoe zeldzamer of specifieker het voertuig, hoe groter de kans dat een financier een hogere eigen bijdrage vereist als risicobuffer.
De hoogte van de vereiste eigen inbreng wordt bepaald door verschillende factoren:
- Verhandelbaarheid van het voertuig: Een populaire Porsche Classic of Jaguar Classic is eenvoudiger te verkopen dan een obscuur merk met weinig vraag. Een hogere verhandelbaarheid verlaagt het risico voor de financier.
- Staat en documentatie: Een volledig gedocumenteerde classic car met aantoonbare onderhoudshistorie en matching numbers heeft een stabielere waarde dan een gerestaureerde auto zonder papieren.
- Leeftijd en zeldzaamheid: Hoe ouder en zeldzamer het voertuig, hoe moeilijker het voor een financier is om de waarde te onderbouwen en hoe groter de gewenste buffer.
Wie overweegt een oldtimer te kopen met beperkt eigen vermogen, doet er verstandig aan vooraf meerdere financiers te raadplegen, omdat de eisen per aanbieder sterk kunnen verschillen.
Hoe bepalen financiers de waarde van een classic car?
Financiers bepalen de waarde van een classic car op basis van een onafhankelijke taxatie door een erkende specialist, aangevuld met marktgegevens, onderhoudshistorie en de staat van het voertuig. Standaard kentekenregistraties en dagwaardegidsen zijn voor klassieke voertuigen zelden bruikbaar.
Een taxateur kijkt bij classic cars doorgaans naar de volgende elementen:
- Originaliteit: Zijn de motor, carrosserie en het interieur nog origineel? Matching numbers verhogen de waarde aanzienlijk.
- Staat van onderhoud: Een aantoonbare onderhoudshistorie bij erkende werkplaatsen werkt in het voordeel van de eigenaar.
- Restauratiekwaliteit: Is een restauratie uitgevoerd, dan wordt de kwaliteit ervan beoordeeld. Een professionele restauratie door gecertificeerde technici telt zwaarder mee dan een amateuristisch uitgevoerde ingreep.
- Marktpositie: Hoe verhoudt het voertuig zich tot vergelijkbare exemplaren die recent zijn verkocht, nationaal en internationaal?
- Documentatie: Kentekenpapieren, historische facturen, clubcertificaten en eventuele concoursuitslagen ondersteunen de waardeclaim.
Een erkende taxatie is bij de meeste gespecialiseerde financiers verplicht en vormt de basis van het financieringsaanbod.
Wat zijn de voor- en nadelen van een persoonlijke lening versus gespecialiseerde classic car-financiering?
Een persoonlijke lening is flexibeler en eenvoudiger te verkrijgen, maar brengt doorgaans hogere rentelasten met zich mee. Gespecialiseerde classic car-financiering sluit beter aan op de werkelijke waarde van het voertuig, maar vereist meer documentatie en is niet bij elke aanbieder beschikbaar.
Persoonlijke lening
Bij een persoonlijke lening staat het voertuig niet als onderpand geregistreerd. Dit maakt de procedure eenvoudiger, maar de financier draagt meer risico, wat zich vertaalt in een hogere rente. Een voordeel is dat er geen taxatierapport vereist is en de lening breed inzetbaar is. Een nadeel is dat het leenbedrag begrensd kan zijn en de totale financieringskosten hoger uitvallen.
Gespecialiseerde classic car-financiering
Nichefinanciers die zich richten op historische voertuigen begrijpen de markt voor classic cars beter. Zij kunnen het voertuig als onderpand accepteren, wat de rente kan verlagen. Daar staat tegenover dat het proces uitgebreider is: taxatie, documentatie en soms aanvullende verzekeringseisen zijn standaard onderdeel van de aanvraag. Voor duurdere exemplaren is deze route vaak voordeliger op de lange termijn.
Kun je een classic car gebruiken als onderpand voor een lening?
Ja, een classic car kan in veel gevallen als onderpand dienen voor een lening, maar uitsluitend bij gespecialiseerde financiers die ervaring hebben met de waardebepaling van historische voertuigen. Reguliere banken accepteren klassieke voertuigen zelden als onderpand vanwege de complexe en fluctuerende marktwaarde.
Om een classic car als onderpand te laten accepteren, gelden doorgaans de volgende voorwaarden:
- Een recente, erkende taxatie door een onafhankelijke specialist
- Aantoonbare eigendomsdocumentatie en volledige papieren
- Een allrisk- of agreed value-verzekering die de taxatiewaarde dekt
- Opslag of gebruik onder voorwaarden die de waarde beschermen
De financier houdt in dit geval een pandrecht op het voertuig. Bij betalingsproblemen kan de financier overgaan tot verkoop van de auto om de lening te innen. Het is dus essentieel dat de taxatiewaarde realistisch en actueel is.
Welke verzekering is vereist bij de financiering van een classic car?
Bij de financiering van een classic car is een gespecialiseerde oldtimerverzekering met een agreed value-polis vrijwel altijd verplicht. Dit type verzekering keert bij totaalverlies de vooraf vastgestelde waarde uit, in plaats van de dagwaarde die bij een standaard autoverzekering geldt.
De meeste financiers stellen de volgende verzekeringseisen:
- Agreed value-dekking: De verzekeringswaarde is gelijk aan de taxatiewaarde en wordt bij schade volledig uitgekeerd. Dit beschermt zowel de eigenaar als de financier.
- Allriskdekking: Naast aanrijdingsschade ook dekking voor brand, diefstal en andere risico's.
- Opslag- en gebruiksvoorwaarden: Sommige verzekeraars stellen eisen aan de stalling van het voertuig, het jaarlijkse kilometergebruik of het gebruik op circuits.
- Vermelding van de financier: Als het voertuig als onderpand dient, eist de financier vaak dat hij als begunstigde op de polis wordt vermeld.
Een gespecialiseerde oldtimerverzekering wijkt op meerdere punten af van een reguliere autoverzekering en is specifiek ontwikkeld voor de bijzondere kenmerken van klassieke voertuigen.
Is een classic car kopen een goede investering?
Of een classic car een goede investering is, hangt sterk af van het specifieke voertuig, de staat ervan, de marktpositie en de tijdshorizon van de koper. Sommige klassieke voertuigen hebben in het verleden een stabiele of stijgende marktwaarde laten zien, maar dit is geen garantie voor de toekomst.
Factoren die de marktpositie van een classic car beïnvloeden, zijn onder andere:
- Merk en model: Iconische modellen van merken als Porsche Classic of Jaguar Classic hebben historisch gezien een breed publiek aangesproken, wat de verhandelbaarheid ten goede komt.
- Zeldzaamheid en originaliteit: Voertuigen met lage productieaantallen, matching numbers en volledige documentatie zijn doorgaans gewilder op de markt.
- Staat van het voertuig: Een goed onderhouden of professioneel gerestaureerde classic car behoudt zijn waarde beter dan een exemplaar met achterstallig onderhoud.
- Onderhouds- en opslagkosten: Classic cars brengen structurele kosten met zich mee. Onderhoud, stalling, verzekering en eventuele restauraties drukken op het nettoresultaat.
Het is belangrijk te benadrukken dat de markt voor klassieke voertuigen cyclisch is en beïnvloed wordt door economische omstandigheden, generatietrends en veranderende smaak. Wie uitsluitend vanuit financieel oogpunt naar een classic car kijkt, neemt een risico dat moeilijk te kwantificeren is.
Hoe Louwman Exclusive helpt bij de aankoop van een classic car
Bij Louwman Exclusive begeleiden wij veeleisende kopers door het gehele aankoopproces van exclusieve en historisch waardevolle voertuigen. Onze expertise strekt zich uit over negen prestigieuze merken, en onze hooggekwalificeerde technici beschikken over fabriekscertificeringen en uitgebreide kennis van high-performance en klassieke voertuigen. Wat wij bieden:
- Deskundig advies over de staat, originaliteit en marktpositie van een voertuig
- Begeleiding bij zoekopdrachten en aankoopbemiddeling, ook internationaal
- Fabrieksgecertificeerd onderhoud en restauratie voor de lange termijn
- Een persoonlijke benadering afgestemd op uw specifieke wensen en situatie
Heeft u vragen over het aankopen van een classic car of wilt u meer weten over onze dienstverlening? Neem gerust contact met ons op. Wij denken graag met u mee.